2021上半年中國母嬰電商投融資金額達14.2億元,行業(yè)進入精細化運營時代
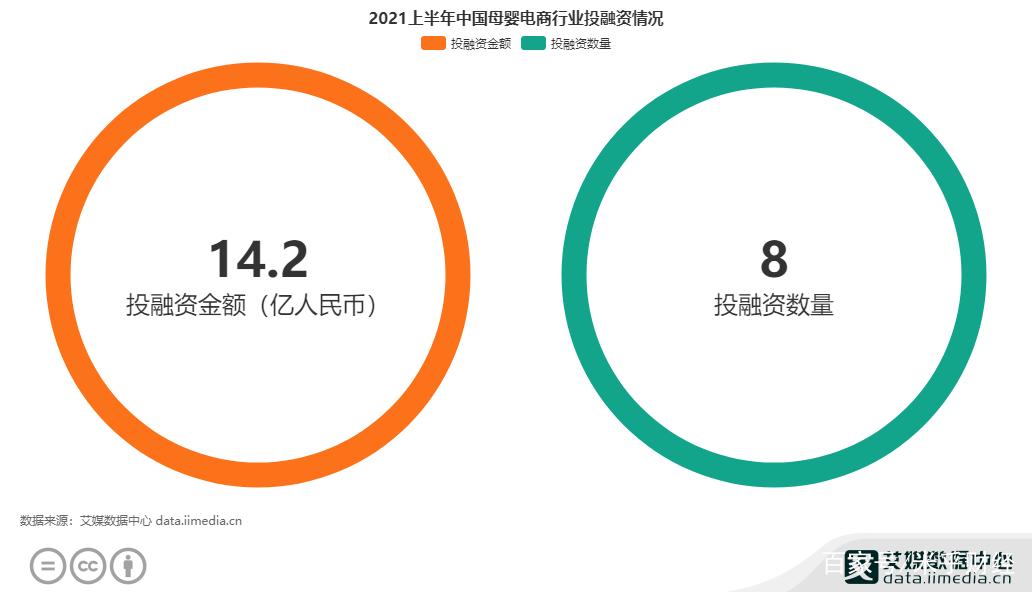
2021年上半年,中國母嬰電商行業(yè)塵埃落定的一份成績單引發(fā)關(guān)注:投融資金額達到14.2億元。在經(jīng)歷流量紅利消退、出生率波動與疫情沖擊等多重考驗后,母嬰電商賽道非但沒有沉寂,反而在資本層面展現(xiàn)出結(jié)構(gòu)性的新活力。這筆14.2億元的融資,不再是以往“燒錢換規(guī)模”的粗放式狂歡,而是透露出行業(yè)向供應(yīng)鏈深耕、會員精細化運營及全渠道融合轉(zhuǎn)型的明確信號。
資本流向:從“廣撒網(wǎng)”到“重倉頭部”
據(jù)行業(yè)數(shù)據(jù)統(tǒng)計,2021年上半年母嬰電商領(lǐng)域雖融資事件數(shù)量并不扎堆,但單筆金額顯著放大,14.2億元的總金額主要涌向了已具備一定體量和差異化壁壘的頭部平臺或細分賽道領(lǐng)跑者。這與前幾年“百花齊放”的早期投資邏輯截然不同。資本愈發(fā)看重企業(yè)的自我造血能力與盈利模型的可驗證性,而非單純GMV(商品交易總額)的增長。
從融資輪次看,戰(zhàn)略投資與C輪及以后的成熟期項目占比提升。具備線上線下融合能力、擁有自有品牌或獨家供應(yīng)鏈資源的母嬰企業(yè)更受青睞。這表明,在新生兒數(shù)量紅利趨緩的背景下,資本正押注于“單客價值提升”和“全生命周期服務(wù)”的故事。
行業(yè)驅(qū)動力從何而來?
消費升級與育兒理念的更迭支撐了長期價值。 即便出生率有所下滑,但家庭在母嬰層面的支出不降反升。“精致育兒”、“科學喂養(yǎng)”成為主流,90后、95后父母更愿意為品質(zhì)、安全與專業(yè)服務(wù)買單。母嬰電商的內(nèi)涵已從簡單的“賣貨”延伸至知識付費、健康管理、親子服務(wù)等多元場景。
私域流量與會員制模式成為增長新引擎。 2021上半年,不少獲得融資的平臺均強調(diào)其在小程序、社群及會員體系的建設(shè)成果。通過將公域流量沉淀至私域,結(jié)合精細化運營工具,復(fù)購率和客單價得到明顯改善。資本看中的正是這種低成本、高粘性的用戶關(guān)系。
下沉市場與全渠道融合釋放結(jié)構(gòu)性機會。 一二線城市獲客成本高企,而低線城市的母嬰消費需求正快速崛起。社區(qū)團購、O2O即時零售等模式滲透進母嬰領(lǐng)域,線下母嬰店通過數(shù)字化改造重新贏得資本關(guān)注。14.2億元的資金中,相當一部分用于倉儲物流、門店數(shù)字化及下沉渠道拓展。
隱憂與挑戰(zhàn):14.2億元之后的路
盡管融資數(shù)據(jù)傳遞出暖意,但母嬰電商面臨的挑戰(zhàn)依舊嚴峻。人口結(jié)構(gòu)變化是不容回避的灰犀牛,行業(yè)必須從“增量搶奪”徹底轉(zhuǎn)向“存量精耕”。不少垂直電商仍深陷虧損泥潭,履約成本高、毛利被擠壓是通病。綜合電商平臺如天貓、京東、拼多多在母嬰品類的強勢地位,使得垂直玩家必須找到不可替代的核心壁壘。
14.2億元的融資是及時雨,也是一場新的淘汰賽入場券。能跑出來的企業(yè),一定不是只靠資本輸血的“虛胖者”,而是在選品能力、供應(yīng)鏈效率、用戶服務(wù)體驗上構(gòu)建了深厚護城河的“長跑選手”。
###
2021年上半年這14.2億元,是中國母嬰電商行業(yè)發(fā)展的一個分水嶺式坐標。它標志著行業(yè)徹底告別草莽時代,邁入以效率、體驗和科技驅(qū)動的新階段。對于從業(yè)者而言,融資的多寡只是外在表現(xiàn),真正決定命運的是能否圍繞新生代家庭的真需求,創(chuàng)造可持續(xù)的價值。隨著三孩政策配套措施逐步落地及消費信心恢復(fù),母嬰電商仍將是一個充滿想象力的黃金賽道,但只屬于那些愿意沉下心來“做慢活、做苦活”的務(wù)實者。
最新產(chǎn)品